Encuentra el préstamo por tu coche ideal calculando cuotas comparando opciones y conduciendo con más seguridad
¡El prestamo por tu coche es solo una de varias alternativas descubre las diferencias clave entre cada modalidad antes de decidir!
¿Buscas prestamo por tu coche y quieres saber qué alternativa conviene para estrenar vehículo en España? Elegir entre préstamo bancario, financiación de marca, renting, leasing o compra flexible exige comparar propiedad, cuota, entrada, plazo y coste total.
Esta guía explica las diferencias entre opciones, las condiciones habituales, los coches más buscados y una estrategia para elegir sin sobreendeudarte. También incluye una tabla de simulación, requisitos frecuentes y puntos técnicos para comparar coches nuevos o usados antes de firmar.
Calcula cuota sostenible 🧮
- Incluye seguro, combustible, mantenimiento, neumáticos, impuestos, aparcamiento y posibles reparaciones dentro del presupuesto mensual.
- Si el coche solo cabe mirando la cuota del préstamo, pero no los gastos de uso, la operación necesita revisarse.
- Una entrada del 10% al 20% puede reducir intereses y mejorar la cuota, siempre que no elimine tu fondo de emergencia.
Distingue opciones disponibles 🚘
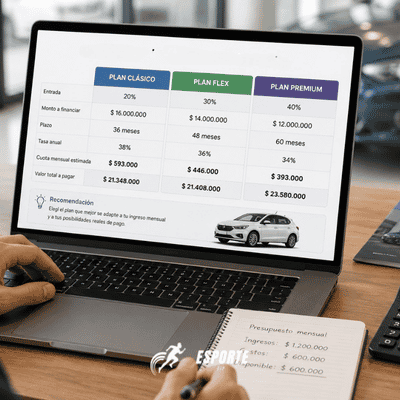
Las alternativas para estrenar coche no son iguales: cambian quién es propietario, qué gastos se incluyen y qué sucede al final del contrato.
Préstamo bancario clásico 🏦
El préstamo bancario permite comprar el coche al contado frente al vendedor y devolver el crédito en cuotas mensuales. Suele ser útil si quieres ser propietario desde el inicio y comparar ofertas fuera del concesionario. Revisa TAE, comisión de apertura, plazo, penalización por amortización y coste total adeudado antes de decidir.
Financiación marca concesionario 🚗
La financiera de marca puede ofrecer descuentos, campañas, mantenimiento o condiciones diseñadas para vehículos nuevos. Su ventaja es integrar coche y financiación en una misma operación, pero debes comparar el precio contado con el precio financiado.
También conviene revisar si exige importe mínimo, permanencia, seguro vinculado o reserva de dominio.
Compra flexible multiopción 🔁
La compra flexible divide el pago entre entrada, cuotas reducidas y una cuota final o valor futuro garantizado. Al terminar, normalmente puedes pagar la cuota final, refinanciarla, devolver el coche o cambiarlo por otro, según contrato.
Puede servir si deseas renovar coche cada pocos años, pero no debes ignorar el pago final: suele ser el elefante elegante de la sala.
Renting para particulares 🛣️
El renting consiste en usar un coche durante un plazo acordado mediante una cuota mensual fija. Suele incluir seguro, mantenimiento, asistencia e impuestos, aunque depende del contrato, kilometraje y proveedor. Conviene para quien prioriza previsibilidad y no necesita ser propietario al finalizar.
Leasing actividad profesional 🧾
El leasing es un arrendamiento financiero con opción de compra al final del contrato. Suele tener más sentido para autónomos, empresas o profesionales que usan el coche como herramienta de trabajo. A diferencia del renting, puede dejar más gastos operativos a cargo del usuario, como seguro, mantenimiento o neumáticos.
Compara condiciones habituales 📑
- Cada entidad analiza ingresos, estabilidad laboral, endeudamiento, historial de pagos, edad, residencia y documentación.
- Los bancos pueden ofrecer importes y plazos amplios, mientras las financieras de marca suelen añadir campañas relacionadas con un modelo concreto.
- El renting suele requerir evaluación de solvencia y compromiso de kilometraje, mientras leasing puede pedir documentación fiscal adicional.
Requisitos más frecuentes 📄
Normalmente te pedirán DNI o NIE, residencia en España, ingresos demostrables y cuenta bancaria. También pueden solicitar nóminas, contrato, vida laboral, extractos bancarios, declaración fiscal o factura proforma del vehículo. Si eres autónomo, prepara declaraciones trimestrales, justificantes de actividad y movimientos bancarios ordenados.
Simula crédito comparable 📊
Para comparar cuatro entidades, usemos como referencia un Toyota Yaris Cross con precio contado orientativo de 28.550 €. La simulación considera una entrada del 20%, equivalente a 5.710 €, y un importe financiado de 22.840 € a 60 meses.
| Entidad o referencia | TAE usada | Entrada | Interés estimado | Mensualidad estimada | Coste total estimado |
| Santander préstamo coche | 5,36% | 5.710 € | 3.167 € | 433 € | 31.717 € |
| BBVA referencia digital | 5,75% | 5.710 € | 3.400 € | 437 € | 31.950 € |
| Toyota Financial Services | 8,72% | 5.710 € | 5.203 € | 467 € | 33.753 € |
| CaixaBank préstamo auto | 9,38% | 5.710 € | 5.607 € | 474 € | 34.157 € |
Actualizado en junio de 2026.
Revisa coche elegido 🔍
- Antes de financiar, revisa si el coche es nuevo, seminuevo o usado, porque cada categoría cambia el riesgo y el coste de mantenimiento.
- En coches nuevos, compara garantía, plazo de entrega, consumo homologado, etiqueta DGT y precio contado frente a financiado.
- En coches usados, revisa kilometraje, historial de mantenimiento, ITV, cargas, accidentes, garantía y estado mecánico antes de entregar dinero.
Evita errores caros ⚠️
No elijas una versión superior solo por estética si esa diferencia obliga a ampliar plazo o reducir ahorro. No compares ofertas con entradas y plazos diferentes, porque una cuota menor puede esconder una operación más cara. No aceptes una cuota final sin calcular si podrás pagarla, refinanciarla o devolver el coche en condiciones exigidas.
Cinco coches buscados 🚙
Estos modelos pueden interesar a compradores que quieren estrenar coche por precio, eficiencia, espacio o reputación.
| Modelo | Transmisión | Consumo aprox. | Precio orientativo | Potencia |
| Dacia Sandero ECO-G | Manual | 16,7 a 19,2 km/l | Desde 14.790 € | 100 CV |
| MG ZS Hybrid+ | Automática | 19,6 a 20 km/l | Desde 19.840 € | 197 CV |
| Renault Captur E-Tech | Automática | 22,7 km/l | Desde 24.976 € | 160 CV |
| Toyota Yaris Cross | Automática e-CVT | 20 a 22,7 km/l | Desde 27.500 € | 130 CV |
| Toyota Corolla Hybrid | Automática e-CVT | 21,3 a 22,7 km/l | Desde 24.700 € financiado | 140 CV |
Actualizado en junio de 2026.
Elige estrategia correcta 🧭
- Con ingresos ajustados, suele convenir coche económico, entrada alta y préstamo tradicional con plazo contenido.
- Con ingresos medios, puedes comparar préstamo bancario, financiación de marca y renting, según uso anual y preferencia de propiedad.
- Con ingresos altos o actividad profesional, renting y leasing pueden tener sentido si valoras servicios, renovación o gestión operativa.

Empieza a estrenar con estrategia ✅
La opción ideal para estrenar coche depende de si priorizas propiedad, cuota baja, servicios incluidos o renovación frecuente. El préstamo bancario suele convenir para comprar; la financiación de marca puede aportar promociones; renting ofrece comodidad y leasing encaja en uso profesional.
Preguntas frecuentes ❓
- ¿Qué opción conviene?
- Un préstamo clásico puede convenir si quieres propiedad final y menor complejidad. Renting puede encajar si priorizas servicios y renovación, mientras multiopción sirve si aceptas decidir al final.
- ¿Es mejor renting?
- Depende de tu uso, kilometraje, presupuesto y deseo de ser propietario. Compara siempre cuota, servicios incluidos, penalizaciones, entrada y coste total de cada alternativa.
- ¿Cuánta entrada aportar?
- Una entrada del 10% al 20% suele reducir importe financiado e intereses. No conviene usar todo tu ahorro, porque el coche también necesitará seguro, combustible y mantenimiento.
- ¿Qué revisar contrato?
- Revisa TAE, TIN, comisiones, seguros, reserva de dominio, amortización anticipada y cuota final. Pide todos los datos por escrito antes de firmar, incluso si la oferta parece clara en pantalla.
- ¿Qué coche elegir?
- Dacia Sandero puede servir para cuota contenida, MG ZS y Captur para más espacio, y Toyota para eficiencia híbrida. La mejor elección será la que encaje con tus ingresos, uso real y coste total sostenible.
