Comprar coches financiados sin entrada en España: mejores opciones para 2026
Comprar coches financiados sin entrada en España se ha convertido en una alternativa cada vez más buscada por quienes desean acceder a un vehículo nuevo o usado sin realizar un desembolso inicial elevado.
En 2026, el mercado ofrece opciones reales, pero con condiciones claras, requisitos estrictos y diferencias importantes entre bancos, financieras, concesionarios y fórmulas como leasing o renting.
Descubre cómo comprar un auto sin nómina: haz clic aquí.
Panorama actual para comprar coches financiados sin entrada en España en 2026 📊
El acceso a coches financiados sin entrada existe, pero no es universal. Las entidades priorizan perfiles con ingresos estables, ratio de endeudamiento máximo recomendado del 30–35% de los ingresos netos (estándar del Banco de España) y buen historial crediticio.
En la práctica, la financiación del 100% del valor del vehículo suele implicar tasas más altas (+3 a +4 puntos porcentuales), plazos más largos y exigencias adicionales, especialmente cuando se trata de vehículos nuevos.
Rangos de tasas habituales (2026):
- Bancos: TIN 5,95%–9,95% | TAE 6,69%–11,60%
- Financieras: TIN 6,99%–12,95% | TAE 7,22%–13,75%
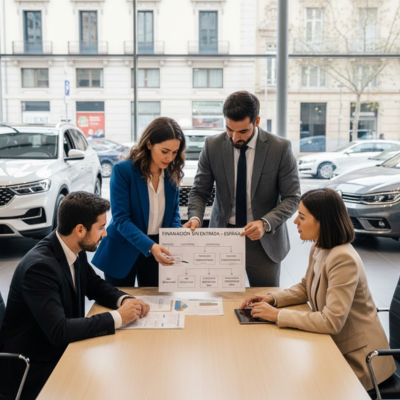
Principales modalidades para comprar coches financiados sin entrada 🧾
Financiación tradicional bancaria 🚘
La financiación bancaria permite cubrir hasta el 100% del valor del coche solo en casos concretos. Los bancos analizan nómina, antigüedad laboral y score crediticio, aplicando TIN/TAE más elevados cuando no hay entrada inicial.
Puntos clave:
- Plazos habituales entre 24 y 96 meses
- Requisitos de solvencia estrictos
- TIN 5,95%–9,95% | TAE 6,69%–11,60% (sin entrada)
Financieras y concesionarios 🏷️
Los concesionarios y financieras vinculadas a marcas ofrecen promociones puntuales sin entrada, especialmente en campañas comerciales. Suelen incluir condiciones como permanencia mínima, seguros vinculados o cuotas finales elevadas.
Aspectos a evaluar:
- Coste total del crédito (TAE)
- Valor de la cuota final
- Penalizaciones por cancelación anticipada
- TIN 6,99%–12,95% | TAE 7,22%–13,75%
Leasing sin entrada 📑
El leasing permite utilizar el coche sin realizar entrada inicial, con opción de compra al final del contrato. Es habitual entre autónomos y empresas, aunque también existe para particulares.
Características principales:
- Cuotas mensuales fijas
- Beneficios fiscales para profesionales
- No siempre incluye mantenimiento
Renting sin entrada 🔁
El renting es una alternativa todo incluido, sin entrada y sin compra final obligatoria. Incluye mantenimiento, seguro e impuestos en una sola cuota.
Ideal para quienes buscan:
- Previsibilidad de gastos
- Renovación periódica del vehículo
- Menor exposición financiera
- Opción viable para perfiles con incidencias crediticias (no evalúa historial de la misma forma)
Ayudas vigentes en 2026: Plan Auto+ 🚘⚡
En 2026 está vigente el Plan Auto+, lanzado en enero, compatible con financiación sin entrada.
Claves del Plan Auto+ 2026:
- Hasta 7.000 € en ayudas (hasta 9.000 € con achatarramiento)
- Aplicable a eléctricos e híbridos enchufables
- Compatible con financiación sin entrada y con renting/leasing
- Reduce el importe financiado y la cuota mensual
Requisitos reales para acceder a coches financiados sin entrada 🔍
Aunque la publicidad suele simplificar el proceso, los requisitos son claros:
- Ingresos demostrables y estables
- Ratio de endeudamiento máximo recomendado: 30–35% de los ingresos netos
- Historial crediticio positivo
- Edad del vehículo dentro de los límites de financiación
Ejemplo práctico: si tus ingresos netos son 2.000 €/mes, la suma de todas tus deudas no debería superar 600–700 €/mes.
ASNEF y perfiles con incidencias
- Bancos: acceso muy limitado; suelen exigir 15–20% de entrada
- Financieras especializadas: mayor acceso, pero tasas +5–10 puntos
- Renting: alternativa viable en muchos casos
Tabla comparativa de opciones para coches financiados sin entrada en 2026 📋
Comparativa de modalidades disponibles
| Modalidad | Entrada | Plazo | Coste total |
| Financiación bancaria | 0% (casos puntuales) | 24–96 meses | Alto |
| Financiera concesionario | 0% promocional | 36–84 meses | Medio/Alto |
| Leasing | 0% | 24–60 meses | Medio |
| Renting | 0% | 36–60 meses | Previsible |
Data de verificación: enero de 2026.
Ejemplos numéricos reales 💶
- Coche 20.000 € a 60 meses (TIN 6–7%) → cuota aproximada 410–480 €/mes
- Eliminar entrada de 3.000 € → incremento medio ~90 €/mes (~5.400 € más al final)
- Con Plan Auto+ (7.000 €) → reducción directa del capital financiado y de la cuota
Ventajas y desventajas de comprar coches financiados sin entrada ⚖️
Ventajas principales
- Acceso inmediato al vehículo
- Preservación del ahorro
- Posibilidad de estrenar coche
Desventajas relevantes
- Mayor coste financiero total
- Cuotas mensuales más elevadas
- Menor margen de negociación
Estrategias para mejorar la aprobación sin entrada 💡
- Reducir deudas activas antes de solicitar financiación
- Comparar al menos tres entidades distintas
- Negociar condiciones en concesionarios
- Valorar vehículos seminuevos o KM 0
¿Comprar coches financiados sin entrada es la mejor opción en España en 2026? 🤔
Comprar coches financiados sin entrada puede ser una solución práctica para quienes necesitan un vehículo de inmediato y cuentan con estabilidad financiera suficiente. Sin embargo, no siempre es la opción más económica.
Evaluar TAE, coste total, ayudas vigentes (Plan Auto+) y alternativas disponibles es clave para tomar una decisión informada.
Descubre todo lo que necesitas saber del Hyundai Creta: haz clic aquí.
FAQ ❓
- ¿Es posible financiar el 100% del coche sin entrada?
- Sí, pero solo para perfiles con buena solvencia y ratio de endeudamiento ≤35%.
- ¿Qué opción es más barata sin entrada: banco o concesionario?
- Depende de la promoción; el banco suele ser más transparente en TAE.
- ¿Se puede comprar coche sin entrada estando en ASNEF?
- Con bancos es muy difícil; financieras y renting ofrecen más opciones.
- ¿El renting sin entrada es más caro a largo plazo?
- Puede serlo, pero incluye servicios y reduce riesgos imprevistos.
- ¿Conviene dar entrada aunque no sea obligatoria?
- Sí, reduce intereses, TAE y coste total del contrato.
